Votre fournisseur britannique ne veut pas établir d'attestation d'origine : il juge ses données de fabrication confidentielles. Votre transitaire vous propose une autre voie, la « connaissance de l'importateur ». Un code sur la déclaration, et le droit tombe à 0 %.
Deux ans plus tard, la douane vous demande de démontrer l'origine. Vous disposez de factures et d'une déclaration du fournisseur par courriel. Trois mois, puis trois mois encore : la préférence est refusée. Sur des achats de 200 000 € par an et un droit hypothétique de 4 %, le rappel atteint 16 000 €, sans compter une éventuelle amende.
La connaissance de l'importateur est un outil puissant pour importer du Royaume-Uni ou du Japon sans dépendre de l'exportateur. Mais elle transfère sur vous, et vous seul, toute la charge de la preuve de l'origine préférentielle. Ce guide explique les deux fondements possibles d'une demande de préférence, les articles applicables accord par accord, le dossier à constituer et le déroulement du contrôle. Textes en vigueur à la date de rédaction, le 14 septembre 2026.
1. Attestation d'origine ou connaissance de l'importateur : deux fondements
Dans les accords commerciaux de nouvelle génération, l'importateur ne présente pas de certificat délivré par une administration. Il choisit le fondement de sa demande. L'accord de commerce et de coopération UE-Royaume-Uni l'énonce à son article 54 : la demande de traitement tarifaire préférentiel est fondée sur « a) une attestation d'origine dans laquelle l'exportateur a établi que le produit est un produit originaire ; ou b) la connaissance par l'importateur du caractère originaire du produit ». Et dans les deux cas, « l'importateur est responsable de la conformité de la demande ».
Cette logique diffère de celle des accords plus anciens fondés sur le certificat EUR.1, présentée dans notre guide de l'origine préférentielle.
| Attestation d'origine | Connaissance de l'importateur | |
|---|---|---|
| Qui établit le caractère originaire | L'exportateur, sur la base d'informations démontrant l'origine | L'importateur, sur la base d'informations démontrant l'origine |
| Ce qui est présenté | Une attestation sur la facture ou un document commercial | Aucune attestation : la demande et son fondement figurent dans la déclaration d'importation |
| Archivage par l'importateur | L'attestation d'origine, au moins 3 ans | Tous les documents démontrant l'origine, au moins 3 ans |
| Contrôle | Demande à l'importateur ; coopération administrative possible avec le pays exportateur | Demande à l'importateur, puis demande complémentaire ; pas de coopération administrative |
| Risque principal | Dépendre de l'exportateur et de la validité de son attestation | Ne pas pouvoir prouver l'origine soi-même |
Source : accord UE-Royaume-Uni, articles 54 à 63.
La douane française résume l'enjeu : la connaissance de l'importateur « est une dispense d'attestation/déclaration d'origine mais pas une exemption de détenir des preuves tangibles sur l'origine préférentielle des produits ».
2. Quels accords, quels articles : le tableau de référence
Deux points de méthode, avant le tableau. Pour l'accord UE-Royaume-Uni, les articles cités sont ceux du texte publié au Journal officiel du 30 avril 2021 (articles 54 à 63) : de nombreux documents citent encore la numérotation provisoire « ORIG.18 », « ORIG.21 », etc. Pour l'accord UE-Japon, les articles sont cités d'après le guide officiel de la Commission européenne consacré à la connaissance de l'importateur, qui en reproduit le texte.
| Accord | Fondement de la demande | Définition | Archivage par l'importateur | Vérification | Refus possible | Code (fiche douane) |
|---|---|---|---|---|---|---|
| UE-Royaume-Uni (JO L 149 du 30.4.2021) | Art. 54, § 2, b) | Art. 58, § 1 | Au moins 3 ans à compter de la date d'importation (art. 59, § 1, b) | Demande, puis demande complémentaire (art. 61, § 1 et 5) ; coopération administrative réservée à l'attestation d'origine (art. 62, § 2) | 3 mois après chaque demande (art. 63, § 1, a et b) | U117 |
| UE-Japon (en vigueur depuis le 1er février 2019) | Art. 3.16, § 2, b) | Art. 3.18 | « for a minimum of three years after the importation of the product » (art. 3.19, § 1, b) | Demande, puis demande complémentaire (art. 3.21, § 1 et 5) ; pas de coopération administrative selon la Commission | 3 mois après chaque demande (art. 3.24, § 1) | U112 |
| UE-Nouvelle-Zélande | Prévue selon la Commission | Articles non repris ici | — | — | — | — |
Sources : accord UE-Royaume-Uni (JO L 149 du 30.4.2021) ; guide de la Commission sur l'accord UE-Japon ; page de la Commission « Proof of origin » ; fiche douane.gouv.fr « Utiliser la connaissance de l'importateur ».
La page de la Commission consacrée à la preuve de l'origine indique : « In the context of the EU-Japan FTA, EU-New Zealand FTA and the EU-UK TCA, the importer may choose to apply for tariff preference on the basis of the information he holds ». L'accord UE-Nouvelle-Zélande n'est pas analysé ici : avant de fonder une demande sur ce texte, reportez-vous aux articles de l'accord lui-même.
La codification en douane
La fiche de la douane française indique : « Dans DELTA, le déclarant indique le code 300 en case 36 « Préférence » et le code U112 (accord UE-Japon) ou U117 (accord UE-Royaume-Uni) en case 44 pour signifier que la préférence est sollicitée sur la base de la connaissance de l'importateur. » Cette formulation se réfère à la structure de déclaration des anciens systèmes DELTA ; la transposition de ces mentions dans DELTA IE est à vérifier auprès de votre représentant en douane.
La même fiche précise la portée de ce choix : « Par cette mention, l'importateur (et son représentant en douane en cas de représentation indirecte) supporte l'entière responsabilité quant à la preuve du caractère originaire des marchandises importées. »
3. Constituer un dossier probant
L'accord UE-Royaume-Uni définit la connaissance de l'importateur de façon exigeante : elle « est fondée sur des informations démontrant que le produit est originaire et satisfait aux exigences du présent chapitre » (article 58, paragraphe 1). Et l'importateur conserve « tous les documents démontrant que le produit satisfait aux exigences lui permettant d'être qualifié d'originaire » (article 59).
Le contenu du dossier dépend du critère d'origine applicable à votre produit, lui-même fonction de son classement tarifaire — d'où l'importance d'un classement tarifaire sécurisé. L'article 61, paragraphe 2, liste les informations que la douane peut demander :
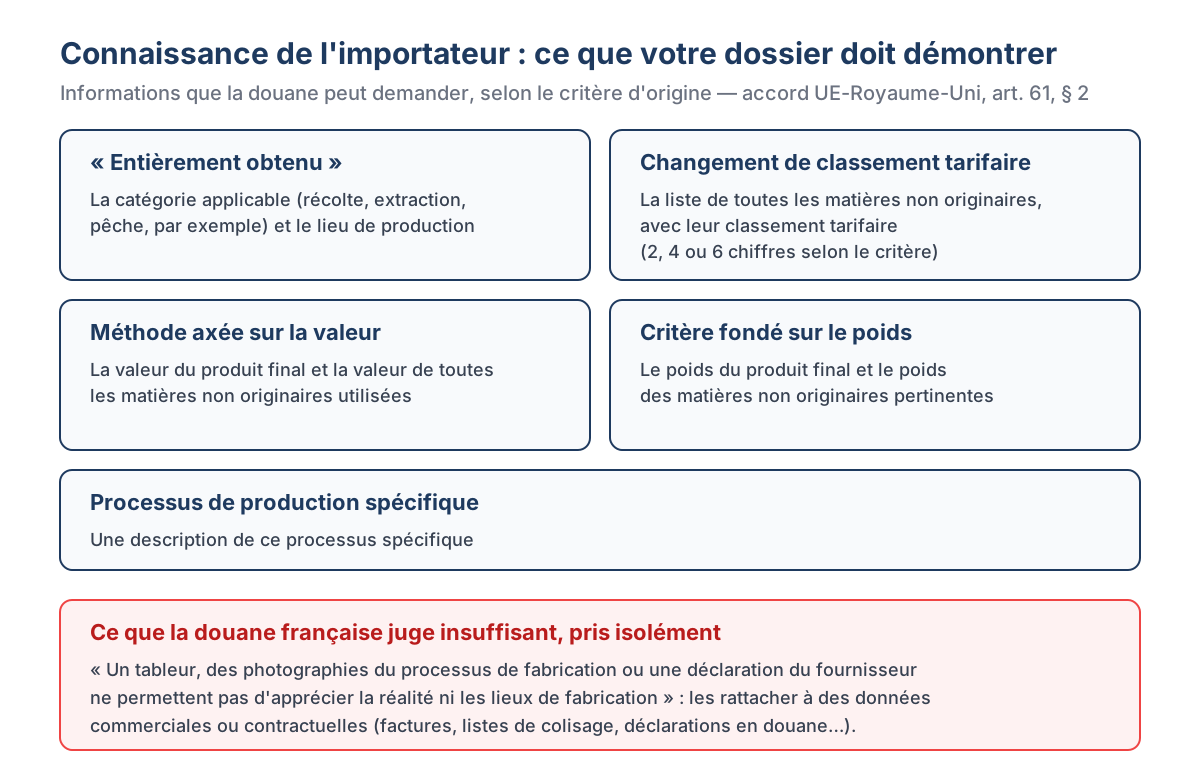
La douane française fournit des exemples de documents recevables (factures, listes de colisage, déclarations en douane, rescrits sur l'origine ou le classement délivrés par le pays partenaire, etc.) et fixe une limite nette : « pris isolément, un tableur, des photographies du processus de fabrication ou une déclaration du fournisseur ne permettent pas d'apprécier la réalité ni les lieux de fabrication. Il convient de pouvoir rapporter ce type de documents à des données commerciales ou contractuelles. »
Check-list du dossier avant de cocher la préférence
- La règle d'origine exacte du produit dans l'accord concerné, à partir de son classement tarifaire.
- La nomenclature des matières et, pour chacune, son caractère originaire ou non.
- Selon le critère : classement des matières non originaires, valeurs, poids, ou description du processus.
- Des pièces commerciales et contractuelles qui rattachent ces données au produit réellement importé : factures, contrats, listes de colisage.
- Un accord écrit du fournisseur sur la communication de ces informations et leur mise à jour.
- Un archivage d'au moins trois ans à compter de l'importation, électronique si besoin (article 59, paragraphe 3).
Si le fournisseur refuse de communiquer ses données, l'accord prévoit la solution en amont : « l'exportateur peut fournir une attestation d'origine afin que l'importateur puisse faire une demande de traitement tarifaire préférentiel » sur ce fondement (article 58, paragraphe 2).
4. Le contrôle : deux demandes, trois mois chacune, pas de filet
La vérification suit une mécanique précise dans l'accord UE-Royaume-Uni :
- Première demande d'informations à l'importateur, sur la base d'une analyse de risque qui « peut inclure une sélection aléatoire », au dépôt de la déclaration, avant ou après la mainlevée (article 61, paragraphe 1).
- Demande complémentaire : si la demande repose sur la connaissance de l'importateur, la douane peut demander des informations complémentaires et « des documents et informations spécifiques » (article 61, paragraphe 5).
- Refus possible si, dans les trois mois suivant chacune de ces demandes, aucune réponse n'est fournie ou si les informations « sont insuffisantes pour confirmer que le produit est un produit originaire » (article 63, paragraphe 1).
Surtout, la coopération administrative avec les autorités du pays exportateur n'est prévue que lorsque la demande « était fondée sur une attestation d'origine » (article 62, paragraphe 2). La douane française le confirme : il n'y a « pas de coopération administrative comme cela existe lors de la vérification d'une déclaration/attestation d'origine ». Personne ne viendra vérifier l'usine à votre place.
On ne change pas de fondement en cours de route
C'est le point le plus lourd de conséquences. Dans ses questions-réponses sur les règles d'origine de l'accord UE-Royaume-Uni (version du 5 mars 2021, question 40), la Commission européenne répond à la question de savoir si, en cas d'échec de la preuve, l'importateur peut présenter une attestation d'origine pendant la vérification, ou demander un remboursement sur cette base après un contrôle infructueux. Sa réponse : l'importateur « cannot afterwards change the basis of his or her claim during or after the verification process ».
Autrement dit, le choix du fondement se fait au moment de la demande, et engage l'importateur jusqu'au bout du contrôle.
5. Ce que coûte une connaissance de l'importateur mal documentée
Exemple chiffré
Reprenons l'exemple de l'introduction, avec des montants hypothétiques et sans référence à un code de nomenclature. Une PME importe du Royaume-Uni des pièces pour 200 000 € par an. Supposons un droit de douane de droit commun de 4 %, ramené à 0 % par la préférence.
| Poste | Calcul | Montant |
|---|---|---|
| Droits évités chaque année grâce à la préférence | 200 000 € × 4 % | 8 000 € |
| Rappel après refus de la préférence, portant sur deux années d'importations | 8 000 € × 2 | 16 000 € |
| Amende pour fausse déclaration dans l'origine, si l'infraction est retenue | art. R. 515-5, 2° | 3 700 € |
| Total, hors intérêts | 19 700 € |
Le rappel s'inscrit dans le délai de reprise douanier. Le droit de reprise de l'administration des douanes est en principe de trois ans à compter du fait générateur (art. L322-1 du Code des douanes). Ce délai est toutefois porté à cinq ans lorsque la dette douanière résulte d'un acte passible de poursuites judiciaires répressives (art. L322-2, renvoyant à l'art. 103 §2 du CDU), et peut être prolongé jusqu'à dix ans en cas de procédure juridictionnelle (art. L322-3).
L'article R. 515-5 du code des douanes punit notamment « toute fausse déclaration dans l'espèce, la valeur ou l'origine des marchandises importées […] lorsqu'un droit de douane ou une taxe s'en trouve éludé ou compromis » d'une amende de 3 700 euros et, sous réserve des droits du propriétaire de bonne foi, de la confiscation des marchandises de fraude. La TVA à l'importation calculée sur les droits rappelés relève, pour un importateur identifié à la TVA en France, d'un régime distinct (article L176 du livre des procédures fiscales).
Les conséquences d'une origine mal établie, et la frontière avec le contournement, sont développées dans notre article sur le contournement d'origine et le transbordement.
6. Quand privilégier la connaissance de l'importateur ?
Elle a du sens lorsque :
- le fournisseur est un partenaire intégré (filiale, sous-traitant de longue date) qui partage ses données de production ;
- le critère d'origine est simple à documenter : produit entièrement obtenu, changement de classement facilement démontrable ;
- l'exportateur n'est pas en mesure d'établir une attestation, mais vous transmet des informations vérifiables ;
- vous disposez d'une fonction conformité capable de tenir et d'actualiser un dossier par référence.
Préférez l'attestation d'origine lorsque :
- le fournisseur est un négociant et non le fabricant : la douane appelle d'ailleurs à la vigilance sur ce point ;
- le critère d'origine repose sur des valeurs ou des poids de matières que vous ne maîtrisez pas ;
- les volumes rendent le risque de rappel significatif sur trois ans ;
- le fournisseur peut établir l'attestation : c'est lui qui en porte alors l'exactitude (article 56, paragraphe 1, de l'accord UE-Royaume-Uni).
Pour un fournisseur situé dans un pays en union douanière avec l'Union, la logique est encore différente : la preuve porte sur le statut des marchandises, pas sur leur origine — voir notre guide pour importer de Turquie.
Simulez l'enjeu de vos préférences tarifaires
Une préférence tarifaire se pilote comme un risque : ce qu'elle rapporte chaque année, ce qu'elle expose en cas de contrôle. DutyShield chiffre, pour une référence, les droits de douane, l'antidumping, la TVA import et la marge brute selon plusieurs hypothèses de droits — le Royaume-Uni et le Japon ne font pas partie des origines proposées par le comparateur, et l'outil ne vérifie pas l'origine préférentielle, mais la simulation vous donne l'ordre de grandeur de l'enjeu.
Faites une simulation gratuite — 3 simulations offertes, sans carte bancaire. Ou découvrez DutyShield.
FAQ — Connaissance de l'importateur
Qu'est-ce que la connaissance de l'importateur et quels accords la prévoient ?
C'est un fondement de la demande de préférence tarifaire qui permet à l'importateur de s'appuyer sur sa propre connaissance du caractère originaire du produit, sans attestation d'origine de l'exportateur. Elle est prévue par l'accord de commerce et de coopération UE-Royaume-Uni (article 54) et par l'accord de partenariat économique UE-Japon (article 3.16). Selon la Commission européenne, l'accord UE-Nouvelle-Zélande la prévoit également.
Quels documents conserver et combien de temps ?
L'importateur conserve, pendant au moins trois ans à compter de la date d'importation, tous les documents démontrant que le produit satisfait aux exigences lui permettant d'être qualifié d'originaire (article 59 de l'accord UE-Royaume-Uni ; article 3.19 de l'accord UE-Japon). La douane française précise que la connaissance de l'importateur est une dispense d'attestation d'origine, mais pas une exemption de détenir des preuves tangibles.
Comment se déroule le contrôle d'une demande fondée sur la connaissance de l'importateur ?
La douane adresse d'abord une demande d'informations à l'importateur, puis peut demander des informations complémentaires et des documents spécifiques. Faute de réponse ou si les informations sont insuffisantes dans les trois mois suivant chacune de ces demandes, la préférence peut être refusée. Contrairement à une demande fondée sur une attestation d'origine, la vérification ne passe pas par une coopération administrative avec les autorités du pays exportateur.
Peut-on présenter une attestation d'origine si les preuves sont jugées insuffisantes pendant le contrôle ?
Selon les questions-réponses de la Commission européenne sur les règles d'origine de l'accord UE-Royaume-Uni, l'importateur ne peut pas changer ensuite le fondement de sa demande pendant ou après la procédure de vérification. L'accord prévoit en revanche qu'avant de demander la préférence, si l'importateur ne peut obtenir les informations nécessaires, l'exportateur peut lui fournir une attestation d'origine.
Que risque-t-on si l'origine préférentielle n'est pas démontrée ?
La préférence tarifaire est refusée et les droits de douane sont rappelés dans la limite du délai de reprise. En droit national, toute fausse déclaration dans l'origine des marchandises importées ayant eu pour effet d'éluder ou de compromettre un droit de douane est punie d'une amende de 3 700 euros et, sous réserve des droits du propriétaire de bonne foi, de la confiscation des marchandises de fraude (article R. 515-5 du code des douanes).
Cet article a une vocation informative et ne constitue pas un conseil juridique. Pour une analyse adaptée à votre situation, consultez un professionnel du droit douanier.