Vous importez une dizaine de véhicules électriques chinois pour une flotte de location ou pour un réseau de distribution indépendant. Votre fournisseur appartient au groupe BYD : vous tablez sur un droit compensateur de 17 %. Mais la facture commerciale arrive sans la déclaration signée exigée par le règlement européen, et c'est le taux de 35,3 % qui s'applique au dédouanement.
Sur un lot de 250 000 € rendu frontière, l'écart atteint 45 750 € — plus de 4 500 € par véhicule, avant même le droit de douane et la TVA. Aucune erreur de classement, aucune fraude : un simple document manquant.
Les droits compensateurs sur les véhicules électriques chinois sont en vigueur depuis octobre 2024, mais la plupart des informations disponibles en ligne reprennent encore les taux provisoires de l'été 2024. Voici les taux définitifs, leur périmètre exact, la manière dont ils s'empilent dans votre coût d'importation, et les deux pièges documentaires qui font basculer un dossier. Les données sont à jour à la date de rédaction, le 13 septembre 2026.
1. Droits compensateurs et antidumping : deux instruments différents
Un droit antidumping sanctionne la vente d'un produit dans l'Union à un prix inférieur à sa valeur normale (règlement (UE) 2016/1036). Un droit compensateur neutralise, lui, l'avantage tiré de subventions publiques accordées dans le pays d'origine. Il repose sur le règlement de base (UE) 2016/1037, dit anti-subventions.
Pour l'importateur, la différence de fondement change peu de choses en pratique : les deux droits s'ajoutent au droit de douane, se déclarent sous un code additionnel TARIC propre au producteur et peuvent se cumuler sur un même produit. Notre panorama des droits antidumping sur la Chine, le Vietnam et l'Inde détaille le mécanisme antidumping et le cas des vélos électriques, soumis aux deux.
Les véhicules électriques chinois relèvent du second instrument. Le règlement d'exécution (UE) 2024/2754 du 29 octobre 2024 institue « un droit compensateur définitif sur les importations de véhicules électriques à batterie neufs destinés au transport de personnes originaires de la République populaire de Chine ». Publié au Journal officiel le 29 octobre 2024, il est entré en vigueur le lendemain.
Il a été modifié une seule fois, par le règlement d'exécution (UE) 2026/330 du 9 février 2026, pour organiser l'exonération liée à un engagement de prix (voir section 5). La version consolidée du règlement sur EUR-Lex intègre cette modification.
2. Quels véhicules électriques chinois sont concernés, et lesquels ne le sont pas
L'article 1er du règlement définit le produit avec précision. Sont visés les véhicules électriques à batterie neufs « principalement conçus pour le transport de neuf personnes ou moins, conducteur inclus », propulsés « uniquement par un ou plusieurs moteurs électriques », à l'exclusion des véhicules de catégorie L au sens du règlement (UE) n° 168/2013 et des motocycles. Le texte les rattache au code NC ex 8703 80 10.
Trois conséquences pratiques en découlent :
- Véhicules neufs uniquement : le texte ne vise que les véhicules neufs.
- Transport de personnes : la définition porte sur les véhicules conçus pour le transport de neuf personnes ou moins. Un véhicule relevant d'une autre catégorie ne répond pas à cette description ; son traitement dépend de son classement tarifaire.
- Catégorie L et motocycles exclus : deux-roues, trois-roues et quadricycles de la catégorie L sortent du champ.
Prolongateur d'autonomie inclus, hybrides rechargeables hors champ
C'est le point le plus souvent mal compris. Le règlement inclut expressément les véhicules « équipés d'un prolongateur d'autonomie à combustion interne (groupe auxiliaire de puissance) ». Un modèle à prolongateur d'autonomie, dont le moteur thermique ne sert qu'à recharger la batterie, est donc soumis au droit compensateur.
À l'inverse, un hybride rechargeable dont le moteur thermique participe à la propulsion n'est pas propulsé « uniquement » par des moteurs électriques. Il ne répond pas à la définition et n'entre pas dans le champ de ce règlement. Toute extension à d'autres motorisations supposerait une nouvelle procédure, ouverte par un avis publié au Journal officiel.
La marque ne compte pas, l'origine si
Le droit frappe les véhicules originaires de Chine, quelle que soit la nationalité de la marque. L'annexe I du règlement cite d'ailleurs, parmi les producteurs-exportateurs ayant coopéré, des coentreprises et filiales de constructeurs européens, américains ou japonais établies en Chine : BMW Brilliance Automotive, Dongfeng Peugeot Citroen Automobile, FAW-Volkswagen, FAW Toyota Motor ou Volkswagen (Anhui).
Réciproquement, un véhicule de marque chinoise assemblé hors de Chine n'est pas visé par ce règlement si son origine n'est effectivement pas chinoise au sens des règles d'origine non préférentielle. Un simple habillage dans un pays tiers ne change pas l'origine, et la Commission dispose d'outils contre ces schémas — voir notre article sur le contournement d'origine et le transbordement.
3. Taux des droits compensateurs par constructeur en 2026
Les taux s'appliquent « au prix net franco frontière de l'Union, avant dédouanement ». Chaque société dispose d'un code additionnel TARIC qu'il faut porter sur la déclaration en douane.
| Producteur-exportateur (règlement 2024/2754, art. 1er) | Droit compensateur définitif | Code(s) additionnel(s) TARIC |
|---|---|---|
| Groupe BYD (8 sociétés, dont BYD Auto Company Limited) | 17,0 % | 89HH à 89HO |
| Groupe Geely (7 sociétés, dont Zhejiang Geely Automobile Company Limited) | 18,8 % | 89HP à 89HV |
| Groupe SAIC (6 sociétés, dont SAIC Motor Corporation Limited, SAIC Volkswagen et SAIC General Motors) | 35,3 % | 89HW à 89IB |
| Tesla (Shanghai) Co., Ltd | 7,8 % | 89BZ |
| Autres sociétés ayant coopéré (annexe I : notamment Leapmotor, NIO, XPeng, Chery, Great Wall, Changan, Dongfeng, BMW Brilliance, Volkswagen (Anhui)) | 20,7 % | Code propre à chaque société (annexe I) |
| Toutes les autres sociétés | 35,3 % | 8999 |
Source : règlement d'exécution (UE) 2024/2754, article 1er et annexe I, version consolidée au 11 février 2026. Taux à confirmer dans le TARIC à la date de votre importation.
Deux lectures s'imposent. D'abord, l'écart entre producteurs va du simple au quadruple : l'identité exacte du fabricant pèse plus lourd que le prix négocié. Ensuite, le groupe SAIC se voit appliquer le même taux que les sociétés n'ayant pas coopéré.
La condition de facture qui fait basculer au taux de 35,3 %
Le taux individuel n'est pas automatique. L'article 1er, paragraphe 3, subordonne son application à la présentation d'une facture commerciale en bonne et due forme portant une déclaration datée et signée par un représentant de l'entité qui émet la facture, identifié par son nom et sa fonction.
Cette déclaration certifie le volume de véhicules vendus à l'exportation, le nom et l'adresse du fabricant, son code additionnel TARIC et la fabrication en Chine. La sanction est explicite : « À défaut de présentation d'une telle facture, le taux de droit applicable à toutes les autres sociétés s'applique ».
Le risque est maximal lorsque l'achat passe par un négociant ou un intermédiaire : la facture que vous recevez n'est pas nécessairement celle du producteur. Il faut s'assurer, avant l'expédition, que le document présenté en douane comportera bien la déclaration et le code additionnel attendus.
4. Calculer le coût réel d'un véhicule électrique chinois importé
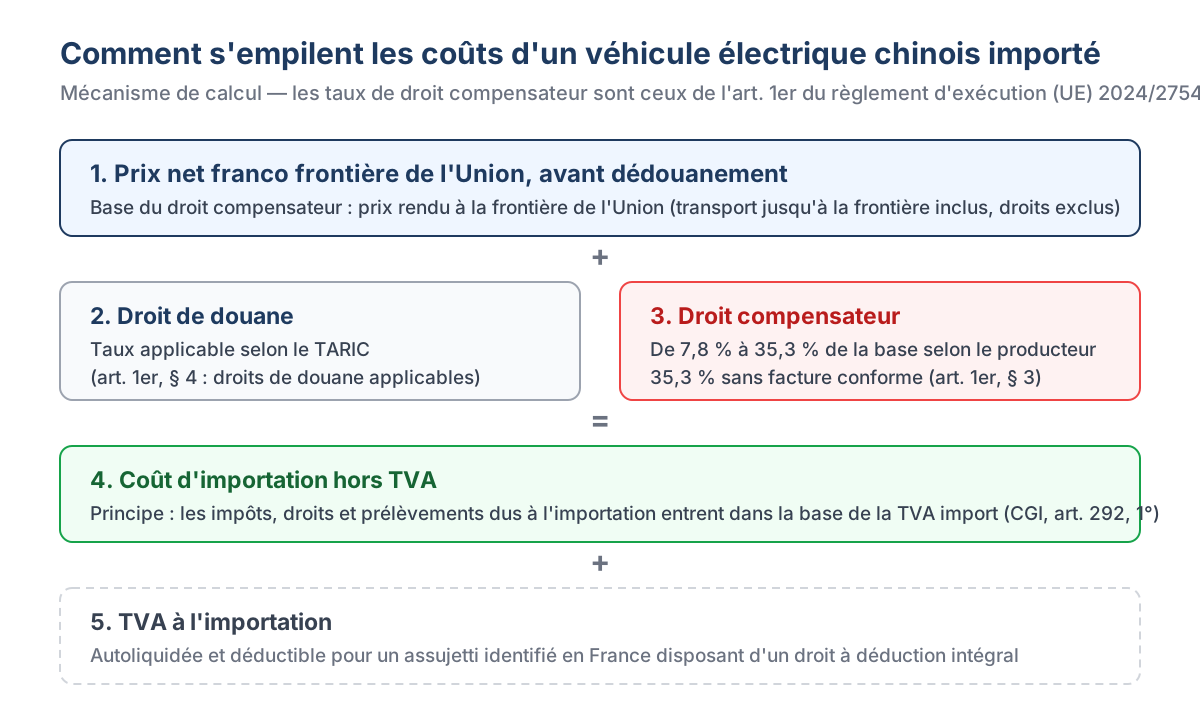
Le droit compensateur ne se calcule pas sur le prix d'usine, mais sur le prix net franco frontière de l'Union, avant dédouanement : un prix rendu à la frontière. Si vous achetez départ usine ou FOB, le transport jusqu'à la frontière de l'Union doit être ajouté au prix facturé pour reconstituer cette base. C'est le même réflexe que pour la valeur en douane, détaillé dans notre guide Incoterms et valeur en douane.
S'y ajoute le droit de douane applicable (TARIC) : le règlement rappelle que, « sauf indication contraire, les dispositions en vigueur en matière de droits de douane sont applicables ». Enfin, la base de la TVA à l'importation comprend en principe « tous les impôts, droits, prélèvements et taxes autres que la TVA elle-même » dus en raison de l'importation (article 292, 1°, du CGI).
Exemple chiffré : le même lot, quatre factures
Prenons un lot hypothétique de 10 véhicules électriques à batterie neufs, à un prix net franco frontière de l'Union de 25 000 € par véhicule, soit 250 000 €. Seul varie le producteur, ou la conformité de sa facture. Les taux de droit compensateur sont ceux du règlement ; le droit de douane, identique dans les quatre cas, n'est pas chiffré ici et se lit dans le TARIC.
| Scénario | Taux du droit compensateur | Droit compensateur sur le lot | Par véhicule |
|---|---|---|---|
| Tesla (Shanghai), facture conforme | 7,8 % | 19 500 € | 1 950 € |
| Groupe BYD, facture conforme | 17,0 % | 42 500 € | 4 250 € |
| Producteur de l'annexe I, facture conforme | 20,7 % | 51 750 € | 5 175 € |
| Groupe BYD, facture sans la déclaration requise | 35,3 % | 88 250 € | 8 825 € |
Entre la deuxième et la dernière ligne, le produit et le fournisseur sont les mêmes : seule la facture change. L'écart représente 45 750 € sur le lot, soit 18,3 % de la base, auquel s'ajoute l'effet mécanique sur la base de la TVA à l'importation. Pour un loueur ou un distributeur qui raisonne en marge par véhicule, c'est souvent l'intégralité de la marge.
5. Engagement de prix : l'exception Cupra Tavascan et ce qu'elle impose à l'importateur
Le règlement de base anti-subventions permet à un producteur-exportateur d'offrir un engagement : en contrepartie de conditions de prix et de volume acceptées par la Commission, ses exportations sont exonérées du droit.
Le 12 janvier 2026, la Commission a publié un document d'orientation pour la présentation des offres d'engagement de prix portant sur les véhicules électriques à batterie. Il couvre le prix minimal à l'importation, les canaux de vente, le risque de compensation croisée et les investissements futurs dans l'Union.
Le premier engagement accepté
Par la décision d'exécution (UE) 2026/328, la Commission a accepté l'engagement offert par Volkswagen (Anhui) et son importateur lié dans l'Union, SEAT S.A. Cet engagement porte sur un seul modèle, le CUPRA Tavascan. Ses principaux éléments :
- un prix minimal à l'importation ;
- un nombre maximal de véhicules exportés chaque année, et l'engagement de s'abstenir d'exporter d'autres véhicules électriques à batterie vers l'Union ;
- une politique uniforme d'approbation des prix de revente et une traçabilité par véhicule du côté de SEAT ;
- des rapports réguliers sur les exportations et les reventes dans l'Union ;
- des engagements d'investissement dans l'Union, assortis de jalons.
Selon le communiqué de la Commission du 10 février 2026, le non-respect de ces conditions, jalons d'investissement compris, peut entraîner le retrait de l'engagement et le rétablissement rétroactif des droits. À la date de rédaction, et à notre connaissance, il s'agit du seul engagement accepté dans cette procédure.
Ce que l'exonération exige de l'importateur
Le règlement 2026/330 a inséré un article 2 bis. L'exonération suppose qu'une déclaration d'engagement conforme à l'annexe II soit présentée en douane, et que les marchandises correspondent précisément à la description figurant à la fois sur cette déclaration et sur la facture commerciale.
À défaut, ou si la Commission retire son acceptation de l'engagement, « une dette douanière naît au moment de l'acceptation de la déclaration de mise en libre pratique ».
La décision 2026/328 contient un avertissement qui vaut pour tout acheteur, direct ou indirect : « Les importateurs doivent savoir qu'une dette douanière peut naître, au titre de risque commercial normal, au moment de l'acceptation de la déclaration de mise en libre pratique même si un engagement offert par le producteur-exportateur auquel ils achètent directement ou indirectement a été accepté par la Commission. »
Autrement dit, l'engagement de votre fournisseur ne vous protège pas contre une irrégularité de sa part. Et la dette peut être réclamée après coup. Le droit de reprise de l'administration des douanes est en principe de trois ans à compter du fait générateur (art. L322-1 du Code des douanes). Ce délai est toutefois porté à cinq ans lorsque la dette douanière résulte d'un acte passible de poursuites judiciaires répressives (art. L322-2, renvoyant à l'art. 103 §2 du CDU), et peut être prolongé jusqu'à dix ans en cas de procédure juridictionnelle (art. L322-3).
6. Droits compensateurs sur les véhicules électriques chinois : ce qui peut encore changer
La mesure est installée, mais pas figée. Trois paramètres méritent un suivi :
- La durée. Les droits définitifs ont été institués pour cinq ans. Selon la Commission, ils expireront au terme de cette période, à moins qu'un réexamen au titre de l'expiration ne soit ouvert avant cette date.
- Le contentieux OMC. La Chine a contesté les droits définitifs devant l'Organe de règlement des différends (différend DS630). Le groupe spécial a été établi le 25 avril 2025 et composé le 13 octobre 2025. Selon la communication de son président du 1er avril 2026, il ne comptait pas remettre son rapport final avant le deuxième trimestre 2027.
- Les engagements de prix. Le document d'orientation de janvier 2026 ouvre la voie à d'autres offres. Un nouvel engagement accepté modifierait le coût d'importation des modèles concernés, mais avec les mêmes exigences documentaires.
Plus largement, les surcapacités chinoises qui ne trouvent plus de débouché sur le marché américain renforcent la vigilance de l'Union sur ses propres importations. Notre analyse des conséquences des tarifs américains pour les importateurs européens décrit ce mécanisme de détournement de commerce et les outils de surveillance de la Commission.
7. Check-list avant d'importer des véhicules électriques chinois
- Identifier le producteur réel, pas seulement la marque ni le vendeur : c'est lui qui détermine le taux et le code additionnel TARIC.
- Vérifier la motorisation : électrique à batterie ou à prolongateur d'autonomie (soumis), ou hybride rechargeable (hors champ de ce règlement).
- Exiger contractuellement la déclaration de l'article 1er, § 3 sur la facture commerciale, et prévoir la conséquence financière si elle manque.
- En cas d'achat via un intermédiaire, vérifier qui émet la facture présentée en douane et si elle comporte la déclaration.
- Pour un modèle sous engagement, obtenir la déclaration d'engagement et contrôler la concordance exacte entre véhicule, déclaration et facture.
- Reconstituer la base franco frontière en ajoutant le transport jusqu'à la frontière de l'Union à un prix départ usine ou FOB.
- Contrôler les taux dans le TARIC à la date de l'importation, droit de douane compris.
- Conserver le dossier documentaire pendant toute la durée du droit de reprise.
Simulez votre coût d'importation avant de commander
Un droit compensateur mal anticipé ne se rattrape pas en négociation : il se constate au dédouanement, ou plusieurs années plus tard lors d'un contrôle. Avant d'engager un volume, chiffrez vos scénarios d'importation. DutyShield chiffre, pour une référence, le coût d'importation — droits de douane, TVA import — et la marge brute avant la commande. Le droit compensateur propre à chaque constructeur se vérifie sur TARIC à la date de l'importation.
Faites une simulation gratuite — 3 simulations offertes, sans carte bancaire. Ou découvrez DutyShield.
FAQ — Droits compensateurs sur les véhicules électriques chinois
Quels sont les taux de droits compensateurs pour BYD, Geely, SAIC et Tesla ?
Le règlement d'exécution (UE) 2024/2754 fixe un droit compensateur définitif de 17,0 % pour le groupe BYD, 18,8 % pour le groupe Geely, 35,3 % pour le groupe SAIC et 7,8 % pour Tesla (Shanghai). Les autres producteurs chinois ayant coopéré, listés à l'annexe I du règlement, supportent 20,7 %, et toutes les autres sociétés 35,3 %. Le taux individuel n'est accordé que si la facture commerciale porte la déclaration signée prévue par le règlement ; à défaut, le taux de 35,3 % s'applique.
Les droits compensateurs s'ajoutent-ils au droit de douane ?
Oui. Le règlement précise que, sauf indication contraire, les dispositions en vigueur en matière de droits de douane sont applicables : le droit compensateur vient s'ajouter au droit de douane applicable au véhicule, dont le taux se vérifie dans le TARIC. Le droit compensateur est calculé sur le prix net franco frontière de l'Union, avant dédouanement.
Les hybrides rechargeables et les véhicules à prolongateur d'autonomie sont-ils concernés ?
Le règlement vise les véhicules électriques à batterie neufs propulsés uniquement par un ou plusieurs moteurs électriques, y compris ceux équipés d'un prolongateur d'autonomie à combustion interne. Les véhicules à prolongateur d'autonomie sont donc expressément inclus. Un hybride rechargeable, dont la propulsion n'est pas uniquement électrique, ne répond pas à cette définition et n'entre pas dans le champ de ce règlement.
Qu'est-ce qu'un engagement de prix et que risque l'importateur ?
Un engagement de prix permet à un producteur-exportateur d'échapper au droit compensateur en respectant notamment un prix minimal à l'importation et, dans le cas accepté en février 2026 pour Volkswagen (Anhui), un volume maximal, des canaux de vente et des investissements dans l'Union. L'exonération suppose une déclaration d'engagement et une concordance exacte entre marchandises, déclaration et facture. La Commission rappelle qu'une dette douanière peut naître, au titre de risque commercial normal, même lorsque l'engagement du fournisseur a été accepté.
Jusqu'à quand les droits compensateurs sur les véhicules électriques chinois s'appliquent-ils ?
Les droits définitifs sont en vigueur depuis le 30 octobre 2024, pour une période de cinq ans. Selon la Commission, ils expireront au terme de cette période, à moins qu'un réexamen au titre de l'expiration ne soit ouvert avant cette date. La Chine conteste par ailleurs ces mesures devant l'OMC (différend DS630), dont le groupe spécial n'entendait pas remettre son rapport final avant le deuxième trimestre 2027.
Cet article a une vocation informative et ne constitue pas un conseil juridique. Pour une analyse adaptée à votre situation, consultez un professionnel du droit douanier.