Votre équipe achats saisit la description d'un nouveau produit dans un outil d'intelligence artificielle. Un code à huit chiffres s'affiche en quelques secondes, avec un droit modeste. Le code part dans la déclaration, les importations se succèdent pendant trois ans.
Puis vient le contrôle a posteriori. La douane retient une autre sous-position, taxée plus lourdement, et remonte le délai de reprise. Sur un flux de 400 000 € par an et un écart hypothétique de six points de droit, le rappel dépasse 70 000 € — avant intérêts, amende éventuelle et TVA. L'outil, lui, ne recevra aucun avis de mise en recouvrement.
L'IA de classification douanière est un vrai gain de temps pour dégrossir un catalogue. Mais elle ne déplace ni la règle de classement ni la responsabilité du déclarant. Ce guide explique ce que fait réellement un outil d'IA, pourquoi il se trompe, qui paie quand il se trompe, et comment vérifier une suggestion avant qu'elle ne devienne une déclaration. Les textes cités sont ceux en vigueur à la date de rédaction, le 13 septembre 2026.
1. Ce que fait réellement un outil d'IA de classification douanière
Un outil d'IA de classification part d'une description en langage naturel et propose un ou plusieurs codes, souvent assortis d'un score ou d'un niveau de confiance. C'est une prédiction statistique, pas l'application d'un raisonnement juridique contrôlé.
Les administrations elles-mêmes présentent l'IA ainsi. L'Organisation mondiale des douanes (OMD) décrit un modèle développé par ses experts « pour recommander des codes SH, qui aide les fonctionnaires des douanes à classer les marchandises » : en saisissant une description commerciale, « les codes SH correspondants avec leurs probabilités sont indiqués ». Recommander, aider, indiquer des probabilités : le vocabulaire est celui de l'assistance, pas de la décision.
L'enjeu est à la mesure de la nomenclature. Selon la douane française, le tarif douanier commun « comporte près de 15 500 rubriques de classement », construites sur le système harmonisé à 6 chiffres de l'OMD, décliné à 8 chiffres dans la nomenclature combinée de l'Union. La construction d'un code et les contrôles DELTA I/E sont détaillés dans notre guide du classement tarifaire TARIC.
Un outil d'IA peut donc :
- accélérer la pré-qualification d'un catalogue en proposant des pistes ;
- signaler l'hésitation entre plusieurs positions, lorsqu'il affiche des alternatives ;
- servir de point de départ à une vérification documentée.
Il ne peut pas, en revanche, garantir qu'un code est exact, ni rendre ce code opposable à l'administration.
2. Pourquoi l'IA de classification douanière se trompe : ce que les règles exigent
Le classement repose sur les caractéristiques objectives
La Cour de cassation l'a rappelé en reprenant une jurisprudence constante de la Cour de justice de l'Union européenne : « le critère décisif pour la classification tarifaire des marchandises doit être recherché, d'une manière générale, dans leurs caractéristiques et propriétés objectives, telles que définies par le libellé de la position de la nomenclature combinée et des notes de section ou de chapitre ».
Le même arrêt précise que les notes explicatives de la Commission et de l'OMD « contribuent de façon importante à l'interprétation de la portée des différentes positions tarifaires sans avoir toutefois force obligatoire de droit », et que l'usage effectif d'une marchandise, « qui n'est pas une qualité inhérente à celle-ci », ne peut être retenu pour la classer au moment de l'importation. Voir la décision sur Légifrance.
Conséquence directe pour l'IA : elle ne classe que ce que la description lui dit. Une description commerciale (« coque tendance », « kit tout-en-un », « gadget connecté ») ne contient pas les caractéristiques objectives qui décident du code — matière constitutive, fonction principale, mode de fonctionnement, composition d'un assortiment. Le modèle comble alors les vides par ce qui est statistiquement probable, pas par ce qui est juridiquement exact.
Les règles générales interprétatives, là où l'IA est la plus fragile
Le classement s'opère selon « les règles générales interprétatives, les libellés de positions et de sous-positions, les notes de sections et de chapitres ». Les notes explicatives du système harmonisé, « sans avoir force légale », constituent « un instrument essentiel d'interprétation », tandis que la Commission publie des « règlements de classement spécifiques à certaines marchandises qui ont force légale ».
Le tableau ci-dessous résume, règle par règle, ce qu'exigent les règles générales interprétatives (RGI) et où un outil d'IA est structurellement exposé. Il s'agit d'une grille d'analyse, pas d'une mesure de performance d'un outil particulier.
| Règle | Ce qu'elle exige, en substance | Où un outil d'IA est exposé | Vérification à faire |
|---|---|---|---|
| RGI 1 | Titres de sections et chapitres indicatifs ; classement d'après les libellés des positions et les notes | S'arrêter à un titre ou à un mot-clé, ignorer une note d'exclusion | Lire les notes de la section et du chapitre visés |
| RGI 2 a) | Articles incomplets, non finis, démontés : classement comme l'article complet s'ils en ont le caractère essentiel | Classer une pièce ou un kit démonté comme un produit distinct | Vérifier l'état de présentation à l'importation |
| RGI 2 b) et 3 | Mélanges, ouvrages composites, assortiments : position la plus spécifique (3 a), sinon caractère essentiel (3 b), sinon dernière position par ordre de numérotation (3 c) | Choisir le composant le plus « visible » dans la description plutôt que celui qui confère le caractère essentiel | Documenter le raisonnement : matière, valeur, fonction de chaque composant |
| RGI 4 | Marchandises non classables autrement : position des articles les plus analogues | Proposer un code plausible sans signaler l'absence de position adaptée | Rechercher des classements de produits analogues (EBTI) |
| RGI 5 | Étuis, contenants et emballages : règles propres selon qu'ils sont présentés avec l'article | Classer l'emballage séparément ou l'ignorer | Vérifier la présentation commerciale réelle |
| RGI 6 | Sous-positions : mêmes principes, comparaison entre sous-positions de même niveau | Bon chapitre, bonne position… mauvaise sous-position à 8 chiffres | Descendre niveau par niveau jusqu'à la sous-position NC |
C'est souvent à la dernière marche que l'erreur coûte : le chapitre et la position à quatre chiffres sont justes, mais la sous-position retenue n'est pas celle qu'appliquent les règles — et le taux diffère.
3. Qui répond d'un code erroné suggéré par l'IA ?
Le déclarant, en première ligne
Le code des douanes de l'Union (CDU, règlement (UE) n° 952/2013) est sans ambiguïté. Le dépôt d'une déclaration en douane « rend la personne concernée responsable » notamment « de l'exactitude et du caractère complet des renseignements fournis dans la déclaration » (article 15, paragraphe 2). Pour la mise en libre pratique, « le déclarant est le débiteur » de la dette douanière (article 77, paragraphe 3).
L'outil n'est pas déclarant. Qu'il soit gratuit, payant ou intégré à un logiciel de dédouanement, il n'endosse aucune de ces obligations.
Représentation directe ou indirecte : qui est débiteur ?
Beaucoup de PME passent par un représentant en douane. L'article 18 du CDU distingue la représentation directe, où le représentant « agit au nom et pour le compte d'autrui », et la représentation indirecte, où il « agit en son nom propre, mais pour le compte d'autrui ». En représentation indirecte, l'article 77, paragraphe 3, prévoit que la personne pour le compte de laquelle la déclaration est faite « est également débiteur ».
Le même article ajoute un débiteur : lorsque la déclaration est établie sur la base d'informations qui conduisent à une perception incomplète des droits, « la personne qui a fourni les données nécessaires à l'établissement de la déclaration et qui savait ou devait raisonnablement savoir que ces données étaient fausses est également débiteur ».
La Cour de cassation a fait application de cette logique, sous l'empire de la réglementation antérieure au CDU, à un commissionnaire en douane : face à des renseignements tarifaires contraignants contradictoires, elle a approuvé les juges du fond d'avoir retenu que, jusqu'à la délivrance d'un nouveau renseignement tarifaire, il n'était pas établi que le commissionnaire « savait ou pouvait raisonnablement savoir » que la position déclarée était inexacte, « en sorte que l'équivoque pesant sur le classement tarifaire des produits en cause devait lui bénéficier » — mais pas au-delà.
Deux enseignements pour l'usage d'une IA :
- Le doute documenté peut compter ; l'aveuglement, non. Une hésitation réelle entre deux positions, tracée et vérifiée, n'a pas la même portée qu'un code repris sans contrôle.
- Une fois l'information disponible, l'excuse tombe. Dès qu'un renseignement tarifaire, un règlement de classement ou une décision de l'administration fixe la position, continuer à déclarer autrement engage.
Les conséquences d'une déclaration inexacte sur l'origine, qui obéissent aux mêmes principes de responsabilité, sont détaillées dans notre article sur le contournement d'origine et le transbordement.
4. L'erreur d'un logiciel n'ouvre pas droit à remise
Un importateur de bonne foi pourrait espérer une remise des droits rappelés. Le CDU prévoit deux voies, aux conditions étroites.
L'article 119 vise l'« erreur des autorités compétentes » : remboursement ou remise lorsque, par suite d'une telle erreur, la dette initialement notifiée était inférieure au montant exigible, à condition que « le débiteur ne pouvait pas raisonnablement déceler cette erreur » et qu'il « a agi de bonne foi ». L'erreur d'un outil privé n'est pas une erreur des autorités : elle ne relève pas de ce texte.
L'article 120 permet une remise pour raisons d'équité lorsque la dette est née « dans des circonstances particulières dans lesquelles aucune manœuvre ni négligence manifeste ne peut être reprochée au débiteur ». Ces circonstances supposent une situation exceptionnelle par rapport aux autres opérateurs de la même activité. S'appuyer sur un outil d'IA, que tout opérateur peut utiliser, sans vérification, n'a rien d'une situation exceptionnelle et expose au reproche de négligence.
5. Ce que coûte une erreur de classement en 2026
Exemple chiffré : trois ans de déclarations sur un code suggéré
Reprenons le cas d'introduction, avec des taux hypothétiques et sans référence à un code réel. Une PME importe chaque année une gamme d'accessoires pour 400 000 € de valeur en douane. L'outil d'IA a suggéré un code auquel s'applique, supposons-le, un droit de 2 %. Après contrôle, l'administration retient une autre sous-position, soumise, supposons-le, à un droit de 8 %.
| Poste | Calcul | Montant |
|---|---|---|
| Droits déclarés par an (2 %, hypothétique) | 400 000 € × 2 % | 8 000 € |
| Droits exigibles par an (8 %, hypothétique) | 400 000 € × 8 % | 32 000 € |
| Écart de droits par an | 32 000 € − 8 000 € | 24 000 € |
| Rappel de droits sur trois ans | 24 000 € × 3 | 72 000 € |
| TVA à l'importation sur ce complément (20 %) | 72 000 € × 20 % | 14 400 € |
| Amende pour fausse déclaration dans l'espèce, si l'infraction est retenue | art. R. 515-5, 2° | 3 700 € |
La TVA à l'importation due sur le complément de droits est en principe déductible pour un assujetti disposant d'un droit à déduction intégral, mais elle relève d'un régime de reprise distinct : pour les taxes sur le chiffre d'affaires, le droit de reprise de l'administration fiscale s'exerce en principe jusqu'à la fin de la troisième année suivant celle au cours de laquelle la taxe est devenue exigible (article L176 du livre des procédures fiscales). Les intérêts de retard éventuels ne sont pas chiffrés ici.
Le délai de reprise
Le rappel ne s'arrête pas à la dernière importation. Le droit de reprise de l'administration des douanes est en principe de trois ans à compter du fait générateur (art. L322-1 du Code des douanes). Ce délai est toutefois porté à cinq ans lorsque la dette douanière résulte d'un acte passible de poursuites judiciaires répressives (art. L322-2, renvoyant à l'art. 103 §2 du CDU), et peut être prolongé jusqu'à dix ans en cas de procédure juridictionnelle (art. L322-3).
Les sanctions après la recodification du 1er mai 2026
Depuis la recodification du code des douanes national, l'article R. 515-5 punit « d'une amende de 3 700 euros et, sous réserve des droits du propriétaire de bonne foi, de la confiscation des marchandises de fraude » notamment « toute fausse déclaration dans l'espèce, la valeur ou l'origine des marchandises importées, exportées ou placées sous un régime particulier […], lorsqu'un droit de douane ou une taxe s'en trouve éludé ou compromis ». L'espèce tarifaire, c'est précisément le classement.
L'administration peut accorder une transaction sur la demande de l'auteur d'une infraction (article L. 613-1 du Code des douanes).
Le coût caché : la mesure qu'on ne voit pas
Un code erroné ne fausse pas seulement le taux du droit. Il peut aussi faire passer à côté d'une mesure attachée au code : droit antidumping, droit compensateur, contingent, formalité particulière. Les droits compensateurs sur les véhicules électriques chinois en donnent un exemple : ils visent des marchandises définies par leur description et leur code, avec des taux pouvant atteindre 35,3 %.
6. Classification douanière par IA : vérifier une suggestion en six contrôles
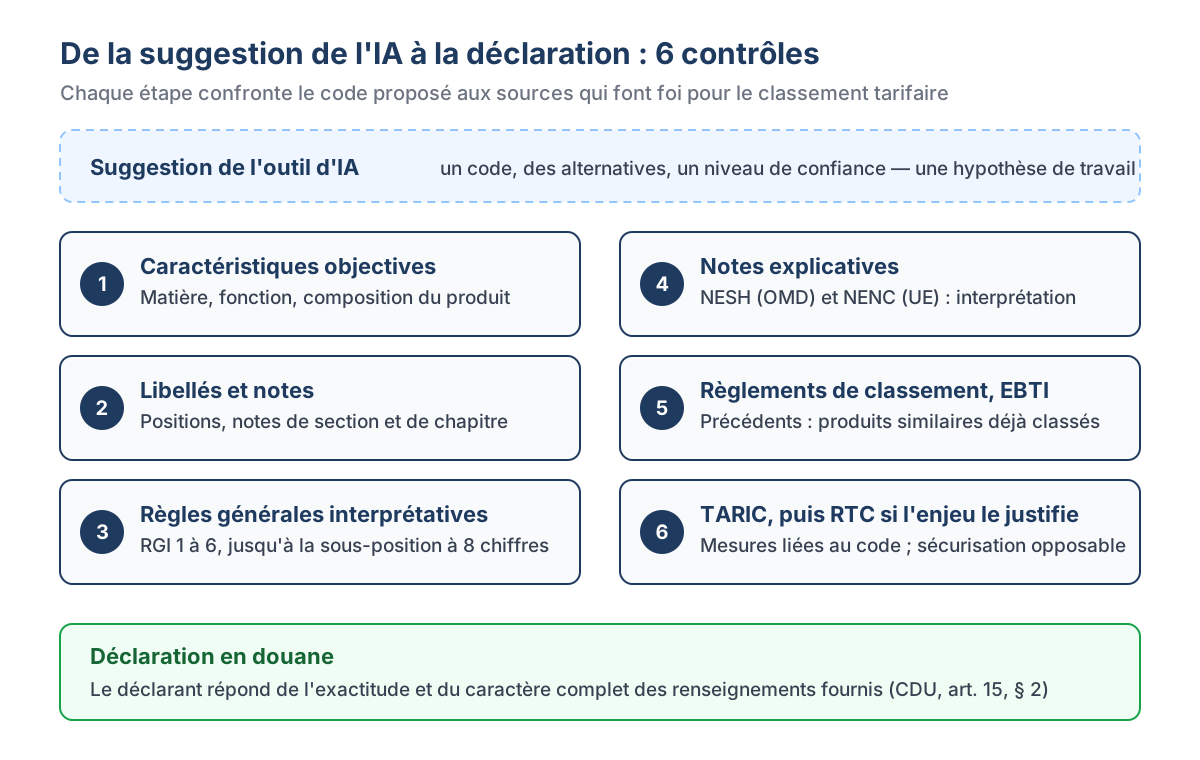
- Réécrire la description en caractéristiques objectives : matière constitutive et proportions, fonction principale, mode de fonctionnement, présentation (assortiment, pièces détachées, emballage). Soumettre à l'outil cette description, pas la fiche marketing.
- Lire les libellés et les notes de la section et du chapitre proposés, en cherchant d'abord les notes d'exclusion.
- Appliquer les RGI jusqu'à la sous-position à 8 chiffres, en écrivant le raisonnement pour chaque niveau.
- Consulter les notes explicatives — NESH de l'OMD et NENC de l'Union — qui éclairent la portée des positions sans avoir force obligatoire.
- Rechercher les précédents : règlements de classement de la Commission, qui ont force légale, et renseignements tarifaires contraignants délivrés dans l'Union pour des produits similaires, via la base EBTI.
- Contrôler le TARIC pour les mesures attachées au code et à l'origine. Rappel de la douane sur son propre référentiel tarifaire RITA : « ce référentiel ne dispense pas de la consultation des bases légales applicables ».
Pour les références à fort enjeu — volume, écart de taux entre positions candidates, mesure de défense commerciale possible — la seule sécurité opposable est le renseignement tarifaire contraignant. Ses limites et ses voies de recours sont traitées dans notre guide RTC douane : que faire si votre classement est contesté.
Grille d'évaluation d'un outil d'IA de classification
Avant d'adopter un outil, vérifiez qu'il :
- affiche des alternatives et un niveau de confiance, plutôt qu'un code unique présenté comme certain ;
- justifie sa proposition par un raisonnement lisible, que vous pouvez confronter aux notes et aux RGI ;
- distingue un libellé officiel de la nomenclature d'un libellé reformulé ;
- indique la version de la nomenclature utilisée, celle-ci étant mise à jour chaque année ;
- ne revendique pas un taux de réussite sans méthode publiée ;
- laisse une trace exploitable (description saisie, code proposé, date) pour documenter votre diligence.
Simulez l'impact d'un code avant de le déclarer
DutyShield intègre une aide à la classification : à partir de votre description, l'IA suggère un code NC8, des codes alternatifs et un niveau de confiance, avec une justification courte. C'est une piste à vérifier selon la méthode ci-dessus, pas un classement. Une fois le code arrêté, et s'il est couvert par la base tarifaire de l'outil, le simulateur chiffre les droits de douane, l'antidumping, la TVA import et la marge, et compare le résultat selon le pays d'origine.
Faites une simulation gratuite — 3 simulations offertes, sans carte bancaire. Ou découvrez DutyShield.
FAQ — IA et classification douanière
Un outil d'IA peut-il garantir le bon code douanier ?
Non. Un outil d'IA de classification produit une suggestion, parfois assortie d'alternatives et d'un niveau de confiance. Le classement tarifaire se détermine selon les caractéristiques et propriétés objectives de la marchandise, telles que définies par le libellé des positions et les notes de section ou de chapitre, en application des règles générales interprétatives. La suggestion doit être vérifiée au regard de ces sources, et la sécurité juridique ne s'obtient que par un renseignement tarifaire contraignant.
Qui est responsable si le code suggéré par l'IA est faux ?
Le déclarant. Le dépôt d'une déclaration en douane le rend responsable de l'exactitude et du caractère complet des renseignements fournis (article 15, paragraphe 2, du code des douanes de l'Union), et il est débiteur de la dette douanière (article 77, paragraphe 3). En représentation indirecte, la personne pour le compte de laquelle la déclaration est faite est également débitrice. Le recours à un outil ne transfère pas cette responsabilité.
L'erreur d'un logiciel permet-elle d'obtenir la remise des droits ?
L'article 119 du code des douanes de l'Union vise l'erreur des autorités compétentes, à condition que le débiteur ne pouvait pas raisonnablement la déceler et qu'il a agi de bonne foi : l'erreur d'un outil privé n'entre pas dans ce cadre. La remise pour raisons d'équité de l'article 120 suppose des circonstances particulières dans lesquelles aucune manœuvre ni négligence manifeste ne peut être reprochée au débiteur.
Que risque une entreprise en cas de fausse déclaration dans l'espèce tarifaire ?
Outre le rappel des droits dans la limite du délai de reprise, le code des douanes punit toute fausse déclaration dans l'espèce, la valeur ou l'origine des marchandises importées, lorsqu'un droit de douane ou une taxe s'en trouve éludé ou compromis, d'une amende de 3 700 euros et, sous réserve des droits du propriétaire de bonne foi, de la confiscation des marchandises de fraude (article R. 515-5, en vigueur depuis le 1er mai 2026). L'administration peut accorder une transaction.
Comment vérifier un code douanier proposé par une IA ?
Décrivez d'abord le produit par ses caractéristiques objectives, puis confrontez le code aux libellés des positions et aux notes de section et de chapitre, appliquez les règles générales interprétatives jusqu'à la sous-position, consultez les notes explicatives, les règlements de classement et la base EBTI des renseignements tarifaires contraignants, et vérifiez les mesures attachées au code dans le TARIC. Pour une référence à fort enjeu, demandez un renseignement tarifaire contraignant.
Cet article a une vocation informative et ne constitue pas un conseil juridique. Pour une analyse adaptée à votre situation, consultez un professionnel du droit douanier.