Un conteneur de 40 000 € d'accessoires arrive au Havre. La douane suspend la mainlevée : un titulaire de marque a déposé une demande d'intervention, et la marchandise ressemble à ses modèles. La notification part le lendemain, pendant les congés du responsable achats.
Dix jours ouvrables plus tard, personne n'a répondu. Pour le règlement européen, ce silence peut valoir accord de destruction. Marchandise, fret et assurance déjà payés : dans notre hypothèse, 43 000 € partent au broyeur, sans qu'aucun juge ne se soit prononcé sur la contrefaçon.
La retenue en douane pour contrefaçon n'est pas réservée aux trafiquants. Elle frappe aussi des PME de bonne foi, qui achètent à un fournisseur mal vérifié ou sur un catalogue « inspiré » de produits de marque. En 2025, la douane française a retiré du marché 20,22 millions d'articles contrefaisants. Ce guide détaille la procédure jour par jour, ce que l'importateur doit faire à chaque étape, ce que la retenue coûte vraiment et ce que change la recodification du code des douanes au 1er mai 2026. Textes en vigueur à la date de rédaction, le 13 septembre 2026.
1. Retenue en douane pour contrefaçon : deux cadres juridiques
Le règlement (UE) n° 608/2013, cadre principal
Le règlement (UE) n° 608/2013 définit les conditions dans lesquelles la douane intervient lorsque des marchandises « soupçonnées de porter atteinte aux droits de propriété intellectuelle » sont soumises à la surveillance ou au contrôle douanier, notamment lorsqu'elles sont déclarées pour la mise en libre pratique ou entrent sur le territoire de l'Union (article 1er).
Deux modes de déclenchement coexistent :
- Sur demande d'intervention d'un titulaire de droits (marque, dessin ou modèle, brevet, droit d'auteur…), acceptée par la douane : la retenue suit l'article 17.
- D'office, lorsque la douane détecte des marchandises suspectes sans demande préalable (article 18). Le titulaire doit alors déposer une demande dans un délai de quatre jours ouvrables à partir de la notification de la retenue (article 5, paragraphe 3).
Pour le titulaire, la démarche est accessible : « aucune redevance n'est exigée du demandeur » pour le traitement de la demande (article 8), et la période d'intervention ne dépasse pas un an, renouvelable (article 11). La douane française précise que « le dépôt de la demande d'intervention est gratuit » et que la demande « est valable un an ». Autrement dit, les titulaires de marques ont tout intérêt à en déposer — et les importateurs doivent partir du principe que les marques qu'ils côtoient sont surveillées.
La retenue nationale du code de la propriété intellectuelle
« En dehors des cas prévus par la réglementation communautaire », le code de la propriété intellectuelle organise une retenue nationale, sur demande écrite du titulaire d'une marque enregistrée (article L. 716-8). La mesure est levée de plein droit si le demandeur ne justifie pas, dans les dix jours ouvrables, de mesures conservatoires ou d'une action en justice assortie de garanties, et « les frais liés à la mesure de retenue […] sont à la charge du demandeur ».
À ne pas confondre avec les blocages pour non-conformité : un produit peut aussi être retenu parce qu'il ne respecte pas les règles de sécurité, sans aucune question de propriété intellectuelle. Ce cas relève d'un autre règlement, détaillé dans notre guide GPSR et douane.
2. La chronologie d'une retenue, jour ouvrable par jour ouvrable
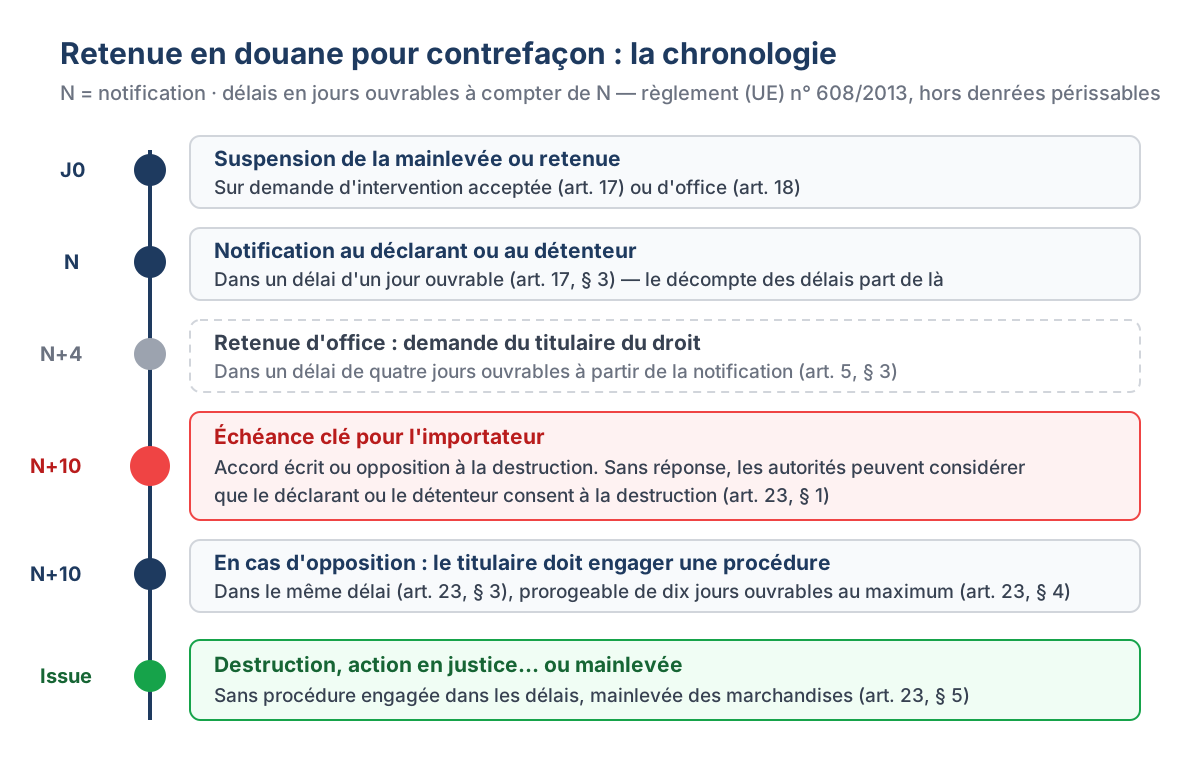
| Étape | Délai | Ce qui se passe | Base |
|---|---|---|---|
| Retenue | Jour J | Suspension de la mainlevée ou retenue des marchandises | Art. 17 (sur demande) ou 18 (d'office) |
| Notification | Dans un délai d'un jour ouvrable | La douane notifie la retenue au déclarant ou au détenteur ; ce jour marque le départ des délais | Art. 17, § 3 |
| Retenue d'office | 4 jours ouvrables après notification | Le titulaire du droit doit déposer une demande d'intervention | Art. 5, § 3 |
| Échéance clé | 10 jours ouvrables après notification (3 pour les denrées périssables) | Le titulaire confirme par écrit l'atteinte et son accord à la destruction ; le déclarant ou le détenteur confirme son accord ou s'y oppose | Art. 23, § 1 |
| Silence de l'importateur | Même délai | Les autorités « peuvent considérer que le déclarant ou le détenteur des marchandises a confirmé qu'il consentait à leur destruction » | Art. 23, § 1 |
| Opposition | Même délai | Le titulaire doit engager une procédure pour faire juger l'atteinte à son droit | Art. 23, § 3 |
| Prorogation | 10 jours ouvrables au maximum | Sur requête motivée du titulaire, hors denrées périssables | Art. 23, § 4 |
| Issue | — | Destruction sous contrôle douanier, procédure au fond… ou mainlevée si aucune procédure n'a été engagée dans les délais | Art. 23, § 2 et 5 |
Source : règlement (UE) n° 608/2013, articles 5, 17, 18 et 23.
La règle la plus lourde de conséquences tient en une phrase de l'article 23 : lorsque le déclarant ou le détenteur n'a, dans ces délais, ni confirmé son accord à la destruction ni informé la douane qu'il s'y opposait, les autorités peuvent le considérer comme consentant. Si le titulaire a, de son côté, confirmé par écrit l'atteinte à son droit et son accord à la destruction, les marchandises peuvent alors être détruites « sans qu'il soit nécessaire de déterminer s'il y a eu violation d'un droit de propriété intellectuelle ».
Le cas des petits envois
Pour les envois postaux ou express qui contiennent trois unités ou moins ou dont le poids brut est inférieur à deux kilogrammes (article 2), une procédure simplifiée existe lorsque le titulaire l'a demandée (article 26). Le déclarant ou le détenteur peut exprimer son point de vue dans un délai de dix jours ouvrables ; la logique du silence valant accord y est reprise. Cette procédure concerne surtout les échantillons et les réassorts par colis.
3. Ce que l'importateur doit faire à chaque étape
- Dès la notification : identifier précisément les marchandises visées, le droit invoqué et le titulaire. Noter la date de notification, qui fait courir les délais en jours ouvrables.
- Demander à inspecter les marchandises. L'article 19 impose aux autorités de donner au déclarant ou au détenteur « la possibilité d'inspecter les marchandises » retenues.
- Rassembler les preuves de légitimité : factures, contrats de licence ou de distribution, autorisations du titulaire, correspondance avec le fournisseur. Le règlement ne s'applique pas aux marchandises « qui ont été fabriquées avec l'accord du titulaire de droits » (article 1er, paragraphe 5).
- Répondre par écrit avant l'échéance : accord à la destruction si la contrefaçon est avérée, opposition si les marchandises sont légitimes ou si le doute est sérieux. Ne jamais laisser courir le délai sans réponse.
- Informer le fournisseur et préserver ses recours : garanties contractuelles, clauses de conformité aux droits de propriété intellectuelle, retenues sur paiement.
- Si les marchandises se révèlent licites : conserver la trace du préjudice. Le titulaire de la décision est responsable envers le détenteur ou le déclarant lorsqu'il est établi que les marchandises ne portent pas atteinte à un droit de propriété intellectuelle (article 28).
La responsabilité de l'importateur face à une déclaration inexacte suit la même logique que pour l'origine des marchandises, détaillée dans notre article sur le contournement d'origine et ses risques.
4. Ce que coûte une retenue en douane pour contrefaçon
Exemple chiffré : le conteneur de l'introduction
Reprenons un cas hypothétique : une PME achète pour 40 000 € d'accessoires à un nouveau fournisseur, et paie 3 000 € de fret et d'assurance. L'ensemble du lot est retenu, puis détruit faute de réponse dans les délais.
| Poste | Montant (hypothèse) | Qui le supporte, et sur quel fondement |
|---|---|---|
| Marchandise détruite | 40 000 € | L'importateur : la marchandise est détruite sous contrôle douanier (art. 23 du règlement) |
| Fret et assurance engagés | 3 000 € | L'importateur, sauf recours contractuel contre le fournisseur |
| Frais de stockage et de destruction exposés par la douane | Non chiffrés | Le titulaire de la décision, à la demande des autorités (art. 29) ; en France, la douane indique que la facturation de ces frais a été abandonnée |
| Rupture de stock, commandes clients non honorées | Variable | L'importateur |
| Coût sec pour l'importateur | 43 000 € | Avant tout contentieux |
Deux coûts supplémentaires peuvent s'ajouter, sans être chiffrables à l'avance. D'une part, le titulaire du droit conserve la faculté de « réclamer une indemnisation au contrevenant ou à d'autres personnes conformément à la législation applicable » (article 29, paragraphe 2, du règlement). D'autre part, des poursuites douanières ou pénales restent possibles (section 5).
5. Bonne foi et responsabilité après la recodification du 1er mai 2026
La marchandise contrefaisante est une marchandise prohibée
Le nouveau code des douanes range expressément parmi les marchandises prohibées les « marchandises contrefaisantes au sens du code de la propriété intellectuelle » (article L. 231-5, 12°). Est notamment réputée importation sans déclaration de marchandises prohibées « une fausse déclaration ayant pour but ou pour effet d'éluder l'application des mesures de prohibition » (article L. 512-6, 2°).
L'importation sans déclaration de marchandises prohibées est punie « de trois ans d'emprisonnement et d'une amende de deux fois la valeur de l'objet de fraude » (article L. 513-1). Le code de la propriété intellectuelle ajoute ses propres peines en matière de marques : trois ans d'emprisonnement et 300 000 € d'amende pour le fait « de détenir sans motif légitime, d'importer ou d'exporter des marchandises présentées sous une marque contrefaisante » (article L. 716-10), et quatre ans et 400 000 € lorsque l'importation est faite « en vue de vendre, fournir, offrir à la vente ou louer » (article L. 716-9).
Les infractions douanières en matière de contrefaçon, sous leur nouvelle numérotation, sont également présentées sur la fiche dédiée de douane.gouv.fr. En cas d'écart de formulation entre la fiche et le code, c'est le texte du code qui fait foi.
Ce que la bonne foi ne protège pas
Trois dispositions du code des douanes limitent sévèrement la défense de l'importateur qui « ne savait pas » :
- La présomption de responsabilité : « le détenteur de marchandises de fraude est réputé responsable de la fraude » (article L. 522-3). Seuls les transporteurs publics qui désignent exactement leurs commettants y échappent.
- La confiscation obligatoire : la juridiction « est tenue de prononcer la confiscation » des marchandises contrefaisantes, et cette règle s'applique « même lorsque la juridiction saisie ne prononce aucune condamnation » (article L. 521-2).
- La justification de l'origine : pour certaines catégories de marchandises spécialement désignées par arrêté, dont des marchandises contrefaisantes, le détenteur ou le transporteur doit produire, à première réquisition, les justificatifs de leur importation régulière (article L. 232-1) ; à défaut, elles sont réputées importées en contrebande (article L. 512-3).
Ce que la bonne foi peut encore influencer
La bonne foi n'est pas sans effet. La juridiction peut, « en tenant compte de l'ampleur et de la gravité de l'infraction commise, ainsi que de la personnalité de son auteur », réduire les amendes fiscales, les ramener sous leur minimum ou dispenser le coupable des sanctions pénales (article L. 521-1). L'administration peut aussi accorder une transaction sur la demande de l'auteur d'une infraction (article L. 613-1). Encore faut-il pouvoir documenter sa diligence : c'est tout l'enjeu de la prévention.
6. Prévenir la retenue en douane pour contrefaçon : les réflexes achats
Le meilleur moment pour traiter une retenue est avant la commande :
- Vérifier les droits du fournisseur sur tout produit portant une marque, un logo ou un design reconnaissable : licence, contrat de distribution, autorisation écrite du titulaire.
- Écarter les produits « inspirés » de modèles protégés, même sans logo : les dessins et modèles sont aussi couverts par le règlement.
- Contractualiser la garantie : clause de non-contrefaçon, obligation d'indemnisation, droit de refuser la marchandise retenue, conditions de paiement qui ne soldent pas la commande avant le dédouanement.
- Conserver un dossier d'achat complet : il sert autant à répondre à une notification qu'à justifier l'importation régulière.
- Organiser la réception des notifications : une adresse et un suppléant désignés, pour qu'un délai de dix jours ouvrables ne se perde pas pendant une absence.
- Diversifier ses sources plutôt que de dépendre d'un fournisseur unique mal connu : la méthode de comparaison est détaillée dans notre guide du sourcing multi-pays.
ESG et devoir de vigilance : ce qui relève, ou non, de la douane
Deux textes souvent cités à côté de la contrefaçon ne fonctionnent pas de la même manière. Le règlement (UE) 2024/3015 interdisant les produits issus du travail forcé s'appliquera à compter du 14 décembre 2027 ; son articulation avec les contrôles aux frontières est présentée dans notre article sur l'EUDR et le travail forcé.
La directive sur le devoir de vigilance (directive (UE) 2024/1760, dite CSDDD) n'organise pas de contrôle douanier. Modifiée par la directive (UE) 2026/470, elle vise désormais les sociétés de plus de 5 000 salariés réalisant plus de 1,5 milliard d'euros de chiffre d'affaires net mondial, et les États membres doivent en appliquer les dispositions à partir du 26 juillet 2029. Une PME importatrice n'est pas directement visée, mais peut en ressentir les effets à travers les exigences contractuelles de ses grands clients.
Simulez le coût de vos options d'approvisionnement
Une retenue ne se chiffre pas seulement en marchandise perdue : elle remet en cause un fournisseur, un délai, parfois une origine. DutyShield vous permet de comparer, pour un même produit, les droits de douane, l'antidumping, la TVA import et la marge selon le pays d'origine, avant de passer commande.
Faites une simulation gratuite — 3 simulations offertes, sans carte bancaire. Ou découvrez DutyShield.
FAQ — Retenue en douane pour contrefaçon
Combien de temps dure une retenue en douane pour contrefaçon ?
Dans le cadre du règlement (UE) n° 608/2013, la douane notifie la retenue au déclarant ou au détenteur dans un délai d'un jour ouvrable. Le titulaire du droit dispose ensuite de dix jours ouvrables (trois pour les denrées périssables) à compter de la notification pour confirmer l'atteinte à son droit et consentir à la destruction ou, en cas d'opposition, engager une procédure. Ce délai peut être prorogé de dix jours ouvrables au maximum. Sans procédure engagée dans les délais, la mainlevée est accordée.
Que se passe-t-il si je ne réponds pas à la notification de retenue ?
Si le déclarant ou le détenteur ne confirme pas son accord à la destruction et ne s'y oppose pas dans le délai de dix jours ouvrables, les autorités douanières peuvent considérer qu'il a consenti à la destruction (article 23 du règlement (UE) n° 608/2013). Le silence peut donc conduire à la destruction des marchandises sans décision de justice sur la contrefaçon.
Qui paie le stockage et la destruction des marchandises retenues ?
Le règlement (UE) n° 608/2013 prévoit que le titulaire de la décision rembourse, lorsque les autorités douanières l'y invitent, les frais de stockage, de traitement et de destruction. En France, la douane indique que le processus de facturation de ces frais a été abandonné. Le titulaire du droit conserve toutefois la possibilité de réclamer une indemnisation au contrevenant conformément à la législation applicable.
Suis-je responsable si j'ignorais que la marchandise était contrefaisante ?
Le code des douanes répute le détenteur de marchandises de fraude responsable de la fraude (article L. 522-3) et impose à la juridiction de confisquer les marchandises contrefaisantes, même lorsqu'elle ne prononce aucune condamnation (article L. 521-2). La juridiction peut en revanche moduler les sanctions en tenant compte de l'ampleur et de la gravité de l'infraction et de la personnalité de son auteur (article L. 521-1). La bonne foi ne sauve donc pas la marchandise, mais elle peut peser sur les sanctions.
Quelles sanctions pour l'importation de contrefaçons depuis le 1er mai 2026 ?
Les marchandises contrefaisantes au sens du code de la propriété intellectuelle sont prohibées (article L. 231-5 du code des douanes). Leur importation sans déclaration est punie de trois ans d'emprisonnement et d'une amende de deux fois la valeur de l'objet de fraude (article L. 513-1). Le code de la propriété intellectuelle prévoit en outre, en matière de marques, trois ans d'emprisonnement et 300 000 euros d'amende pour l'importation de marchandises présentées sous une marque contrefaisante (article L. 716-10), et jusqu'à quatre ans et 400 000 euros lorsque l'importation est faite en vue de la vente (article L. 716-9).
Cet article a une vocation informative et ne constitue pas un conseil juridique. Pour une analyse adaptée à votre situation, consultez un professionnel du droit douanier.