En avril, la PME remplit sa déclaration de TVA du mois de mars comme d'habitude. Le montant de TVA à l'importation s'est affiché tout seul le 14 : elle le valide sans le rapprocher de ses déclarations en douane. Deux conteneurs dédouanés fin mars sous déclaration simplifiée, régularisés après le 14, n'y figurent pas.
Et, puisque la TVA déductible n'est jamais pré-remplie, elle ne l'a pas déduite non plus pour ces deux importations. Neutre en trésorerie, pense-t-elle. Sauf que l'omission d'une TVA exigible déductible est sanctionnée d'une amende de 5 % de la somme déductible — sur 10 000 € de TVA, 500 € perdus sans avoir « rien dû ».
L'autoliquidation de la TVA import a supprimé l'avance de trésorerie au dédouanement. Elle a en revanche déplacé le risque vers la déclaration de TVA, où la douane et les impôts ne se parlent qu'une fois par mois. Ce guide suit le parcours d'une importation du bon à enlever jusqu'à la CA3, ligne par ligne, et recense les écarts les plus fréquents. Textes et notices en vigueur à la date de rédaction, le 13 septembre 2026 — avec une bascule à anticiper au 1er janvier 2027.
1. Autoliquidation de la TVA import : qui autoliquide, qui paie encore en douane
« Depuis le 1er janvier 2022, l'autoliquidation de la TVA à l'importation est obligatoire et automatique pour toutes les entreprises et certains organismes publics identifiés à la TVA en France. » Elle permet de « collecter et déduire simultanément la TVA à l'importation sur votre déclaration de TVA (CA3 mensuelle ou trimestrielle), sans avance de trésorerie », et « aucune autorisation préalable n'est nécessaire ».
Selon la page officielle de la douane, la collecte sur la déclaration de TVA « concerne tous les assujettis ainsi que les non-assujettis qui disposent d'un numéro de TVA intracommunautaire français ». La notice de la DGFiP précise la frontière : « Seule la TVA à l'importation due par des non-assujettis, non identifiés […], continue d'être gérée par la DGDDI et perçue à l'appui des déclarations en douane. »
| Situation de l'importateur | Traitement de la TVA à l'importation |
|---|---|
| Assujetti identifié à la TVA en France | Autoliquidée sur la déclaration de TVA (collecte et déduction) |
| Entreprise au régime simplifié d'imposition | Doit passer au régime réel normal pour importer |
| Entreprise en franchise en base de TVA | Déclare la TVA à l'importation sur la déclaration 3310-CA3, au titre du mois d'exigibilité, après obtention d'un numéro de TVA intracommunautaire français |
| Non-assujetti disposant d'un numéro de TVA intracommunautaire français | Collecte sur la déclaration de TVA |
| Non-assujetti non identifié | TVA gérée par la douane et perçue à l'appui de la déclaration en douane |
| Ventes à distance sous IOSS | Importations exonérées, à ne pas déclarer sur la déclaration de TVA |
Sources : notice DGFiP « TVA à l'importation » et page impots.gouv.fr « TVA à l'importation ».
Le cas des ventes à distance et du guichet unique IOSS obéit à une logique propre, détaillée dans notre article IOSS et TVA e-commerce : qui est vraiment redevable ?.
Pour tout redevable, une condition est préalable : son numéro de TVA intracommunautaire français doit figurer sur la déclaration en douane. La notice indique qu'il doit être communiqué à la DGDDI « sur toutes les déclarations en douane afférentes aux opérations d'importation et de sorties de régimes suspensifs, taxées ou non taxées ».
2. Du bon à enlever à la CA3 : le calendrier d'une importation
| Quand | Qui | Quoi |
|---|---|---|
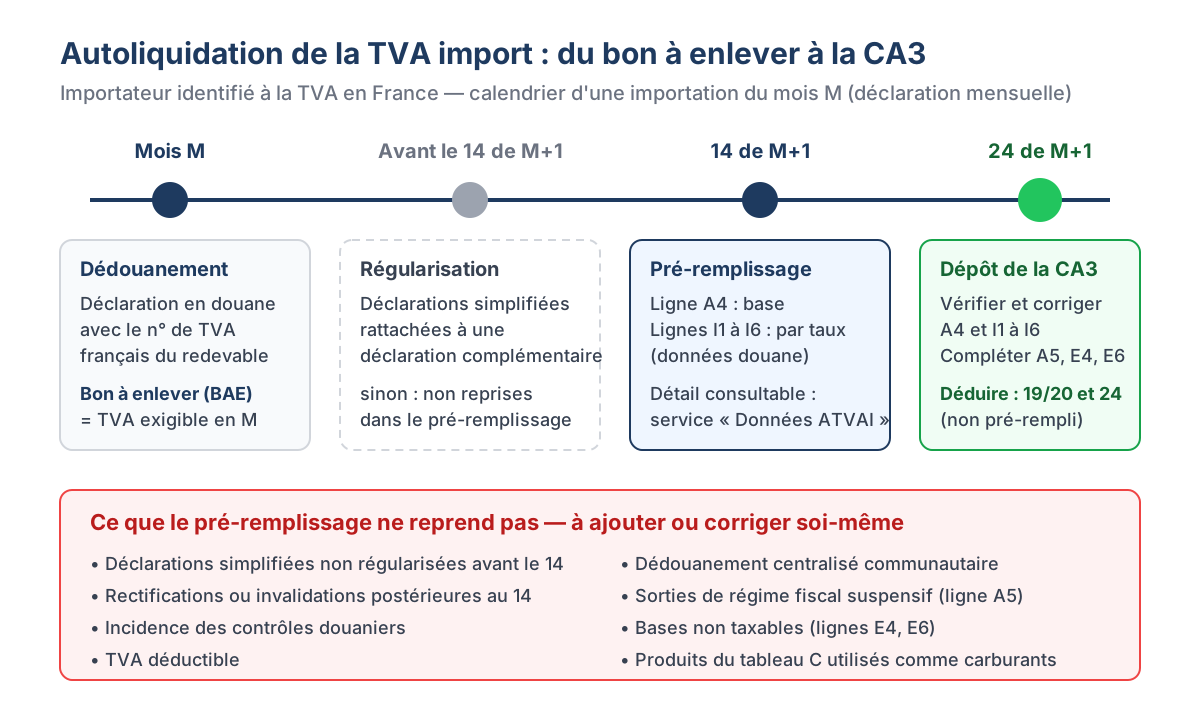
| Mois M | Déclarant ou représentant en douane | Déclaration en douane avec le numéro de TVA français ; obtention du bon à enlever (BAE), qui fixe l'exigibilité de la TVA au titre du mois M |
| Avant le 14 de M+1 | Déclarant ou représentant en douane | Régularisation des déclarations simplifiées (rattachement à une déclaration complémentaire globale), faute de quoi elles ne sont pas reprises dans le pré-remplissage |
| 14 de M+1 | Administration | Pré-remplissage de la ligne A4 et des lignes I1 à I6 à partir des déclarations en douane ayant obtenu le BAE en M |
| Du 14 au 24 de M+1 | Entreprise | Vérification du pré-remplissage (service en ligne « Données ATVAI »), ajout des opérations non reprises, saisie de la TVA déductible |
| 24 de M+1 | Entreprise | Date limite de dépôt de la déclaration de TVA |
| Après le 24 de M+1 | Entreprise | Correction par déclaration rectificative ou régularisation sur une période postérieure |
Source : notice DGFiP « TVA à l'importation » ; impots.gouv.fr ; douane.gouv.fr.
Trois points de ce calendrier sont souvent mal compris :
- L'exigibilité suit le BAE, pas la facture ni l'arrivée. Pour une déclaration simplifiée, la TVA est exigible au titre du mois du BAE « même si elle est régularisée […] au cours du mois suivant ».
- Commencer sa déclaration avant le 14 prive du pré-remplissage. La notice est explicite : « Si vous souhaitez bénéficier du pré-remplissage, vous ne devez pas débuter la déclaration de TVA avant le 14. »
- Le pré-remplissage ne vaut pas validation. « En tout état de cause, il appartient au redevable de valider le montant porté sur la déclaration de TVA. » Le service « Données ATVAI » de douane.gouv.fr permet précisément d'obtenir le détail des montants pré-remplis pour les vérifier.
3. Les lignes de la CA3 à connaître
La notice « TVA à l'importation » de la DGFiP décrit les lignes concernées de la déclaration de TVA :
| Ligne ou case | Contenu | Pré-remplie ? |
|---|---|---|
| A4 — Importations (autres que les produits pétroliers) | Opérations d'importation pour lesquelles un montant de TVA non nul est dû, avant prise en compte des droits à déduction | Oui, le 14 de M+1 (partiellement, voir section 4) |
| A5 — Sorties de régime fiscal suspensif | Sorties de régime fiscal suspensif taxées | Non |
| E4 — Importations (autres que les produits pétroliers) | Mêmes opérations que A4 lorsque la TVA due est nulle (exonération ou suspension), hors franchise | Non |
| E6 — Importations placées sous régime fiscal suspensif | Importations de biens placées sous un régime fiscal suspensif | Non |
| F6 — Achats en franchise | Achats en franchise de l'article 275 du CGI, importations comprises | Non |
| I1 à I6 (bloc B) | Ventilation par taux des bases et montants de TVA des lignes A4 et A5 | Partiellement (données de la ligne A4 uniquement) |
| 19 et 20 | TVA déductible, répartie entre immobilisations et autres biens et services | Non |
| 24 | Montant total de TVA déductible sur importations | Non |
Source : notice DGFiP « TVA à l'importation », blocs A et B et tableau des régularisations.
La page impots.gouv.fr le résume : il vous appartient de compléter « les données non pré-remplies : bases de TVA à l'importation taxables lorsque vous avez recours à un régime fiscal suspensif (RFS), bases non taxables et montant de TVA à l'importation déductible ».
La base de la TVA à l'importation comprend notamment la valeur en douane et les droits dus en raison de l'importation. Une valeur en douane mal reconstituée fausse donc aussi la TVA : voir notre guide Incoterms et valeur en douane. À l'inverse, pour comparer deux fournisseurs, une TVA à l'importation intégralement récupérable doit être neutralisée : c'est la logique retenue dans notre méthode d'arbitrage de sourcing multi-pays.
4. Ce que le pré-remplissage ne couvre pas
La notice liste les opérations qui « ne feront pas l'objet d'un pré-remplissage et devront être complétés par les entreprises » en ligne A4 :
- les déclarations simplifiées ayant reçu un BAE mais non complétées ou régularisées avant l'envoi des données à la DGFiP, le 14 ;
- les régularisations de déclarations rectifiées après cet envoi — ce sont alors les montants initiaux qui sont pré-remplis ;
- l'incidence des contrôles douaniers sur la TVA — y compris un contrôle intervenu avant la délivrance du BAE ;
- la TVA relative aux produits du tableau C de l'article 265 du code des douanes utilisés comme carburants ou combustibles ;
- les procédures de dédouanement centralisé communautaire ;
- les opérations réalisées par un membre d'un assujetti unique.
S'y ajoute une subtilité de calcul : le montant pré-rempli correspond à la base multipliée par le taux, et peut donc différer de la somme des montants de TVA figurant sur chaque déclaration en douane, où ce montant ne figure plus « qu'à titre informatif ».
Exemple chiffré : l'écart qui passe inaperçu
Reprenons l'exemple de l'introduction, avec des montants hypothétiques. En mars, une PME assujettie, disposant d'un droit à déduction intégral, importe sous déclaration simplifiée, régularisée après le 14 avril, deux conteneurs représentant 50 000 € de base de TVA à l'importation, au taux normal de 20 %, soit 10 000 € de TVA. Ces importations ne sont pas pré-remplies.
| Scénario | TVA collectée (A4) | TVA déduite (24) | Décaissement net | Risque |
|---|---|---|---|---|
| Déclaration complète et vérifiée | 10 000 € | 10 000 € | 0 € | — |
| Importations omises (ni collectées ni déduites) | 0 € | 0 € | 0 € | Amende de 5 % de la somme déductible : 500 € |
| Collecte corrigée, déduction oubliée | 10 000 € | 0 € | 10 000 € | Déduction à régulariser ; trésorerie immobilisée dans l'intervalle |
| Non-assujetti non identifié (pour comparaison) | Perçue à l'appui de la déclaration en douane | — | 10 000 € au dédouanement | — |
L'amende de 5 % s'applique lorsque « le redevable de la taxe sur la valeur ajoutée est autorisé à la déduire » et que la taxe exigible n'est pas mentionnée sur la déclaration (article 1788 A, 4 du CGI). Les intérêts éventuels ne sont pas chiffrés ici.
5. Travailler avec son représentant en douane
La plupart des PME confient leurs formalités à un représentant en douane. Deux règles encadrent la relation pour la TVA à l'importation.
La solidarité en représentation indirecte. Le représentant en douane, « lorsqu'il agit en son nom propre et pour le compte d'autrui, est solidaire du paiement de la taxe ». Il transmet au redevable, « au plus tard lors de la réception des marchandises par le destinataire », l'information de la base imposable et les documents nécessaires à l'exercice du droit à déduction (article 293 A, 4 du CGI).
Le circuit d'information. La DGFiP recommande que les représentants communiquent à leurs clients « les déclarations en douane établies pour leur compte et toutes les informations afférentes (date de BAE, date de régularisation des déclarations en douane simplifiées, date des rectifications/invalidations éventuelles, issues des contrôles douaniers, etc) », informations « indispensables pour que les entreprises puissent valider ou modifier correctement leur déclaration de TVA ».
En pratique, prévoyez contractuellement avec votre représentant :
- un envoi systématique des déclarations et des dates de BAE, au fil de l'eau ou au plus tard début M+1 ;
- une alerte sur les déclarations simplifiées non régularisées avant le 14 ;
- la transmission immédiate des rectifications et des résultats de contrôle ;
- un rapprochement mensuel entre ses données, le service « Données ATVAI » et votre CA3.
Depuis le 1er septembre 2026, les factures de votre représentant en douane vous parviennent en outre par une plateforme agréée, alors que la marchandise importée reste hors du champ de la réforme : le découpage poste par poste est détaillé dans notre article sur la facture électronique appliquée aux importations.
6. Autoliquidation de la TVA import : corriger une erreur et limiter le risque
Déclaration rectificative ou régularisation ultérieure
La notice DGFiP distingue deux voies : le dépôt d'une déclaration rectificative de la période concernée, ou la régularisation sur une déclaration postérieure, lorsque c'est autorisé. La rectificative est obligatoire notamment lorsque la correction porte sur plus de 4 000 € de TVA collectée et sur une déclaration initiale débitrice relative à un exercice antérieur, ou lorsqu'elle porte sur une situation initiale créditrice ayant donné lieu à un remboursement de crédit entre l'erreur et sa régularisation.
| Correction | Sur la déclaration rectificative | Sur une période postérieure |
|---|---|---|
| À la hausse | Case A4 (base corrigée), I1 à I6, 19 et 20, 24 | Case B5 (correction de base), 5B (TVA collectée), 2C (TVA déductible supplémentaire), 19 et 20, 24 |
| À la baisse | Case A4, I1 à I6, 19 et 20, 24 | Case B5, 15 (TVA déduite en trop), 21 (TVA collectée en trop), 24 |
Source : notice DGFiP « TVA à l'importation », tableau des cases à mouvementer.
Toute régularisation de TVA doit au préalable donner lieu à une rectification de la déclaration en douane ou, le cas échéant, à son invalidation et au dépôt d'une nouvelle déclaration.
Sanction et délai de reprise
Outre l'amende de 5 % de l'article 1788 A, 4 du CGI, la notice rappelle que les mesures de tolérance mises en place pour l'entrée en vigueur de la réforme en 2022 « ne sont plus applicables depuis le 1er janvier 2023 ».
Pour les taxes sur le chiffre d'affaires, le droit de reprise de l'administration fiscale s'exerce en principe jusqu'à la fin de la troisième année suivant celle au cours de laquelle la taxe est devenue exigible (article L176 du livre des procédures fiscales). Ce régime est distinct du droit de reprise douanier sur les droits de douane.
7. Ce qui change au 1er janvier 2027
L'ordonnance n° 2025-1247 du 17 décembre 2025 porte « recodification de la taxe sur la valeur ajoutée et diverses modifications du code des impositions sur les biens et services ». Dans ce cadre, les articles 293 A et 1695 du CGI cités dans ce guide sont abrogés à compter du 1er janvier 2027, et la version de l'article L176 du LPF citée est en vigueur jusqu'à cette date.
Pour une PME importatrice, la mécanique décrite ici — autoliquidation, pré-remplissage, lignes de la CA3 — relève de la gestion déclarative. Ce qui changera avec certitude au 1er janvier 2027, ce sont les références légales à citer dans vos procédures internes, contrats et échanges avec l'administration. Vérifiez à cette date la numérotation applicable et la notice de déclaration en vigueur.
Simulez le coût de vos importations
Autoliquidée ou non, la TVA à l'importation se calcule sur une base qui intègre la valeur en douane et les droits — le calcul complet est détaillé dans notre guide du coût d'importation depuis la Chine. DutyShield chiffre, pour une référence, les droits de douane, l'antidumping, la TVA import au taux normal et la marge brute, et compare le résultat selon le pays d'origine — une estimation en amont, qui ne remplace ni le rapprochement mensuel ni votre déclaration de TVA.
Faites une simulation gratuite — 3 simulations offertes, sans carte bancaire. Ou découvrez DutyShield.
FAQ — Autoliquidation de la TVA à l'importation
Qui est concerné par l'autoliquidation de la TVA à l'importation ?
Depuis le 1er janvier 2022, l'autoliquidation de la TVA à l'importation est obligatoire et automatique pour les entreprises identifiées à la TVA en France : la collecte sur la déclaration de TVA concerne tous les assujettis ainsi que les non-assujettis qui disposent d'un numéro de TVA intracommunautaire français. Seule la TVA due par des non-assujettis non identifiés continue d'être gérée par la douane et perçue à l'appui de la déclaration en douane.
Le montant de TVA import pré-rempli sur la CA3 est-il fiable ?
Il constitue une base de travail, pas une garantie. La ligne A4 est pré-remplie le 14 du mois suivant à partir des déclarations en douane ayant obtenu le bon à enlever au cours du mois de référence, mais ne reprend notamment pas les déclarations simplifiées non régularisées avant le 14, les rectifications postérieures ni l'incidence des contrôles douaniers. Il appartient au redevable de valider le montant porté sur sa déclaration.
Où déduire la TVA à l'importation sur la déclaration CA3 ?
La TVA à l'importation déductible n'est pas pré-remplie : elle doit être portée par l'entreprise dans les cases de TVA déductible (19 et 20), réparties entre immobilisations et autres biens et services, et dans la case 24, qui reprend le montant total de TVA déductible sur importations.
Que risque-t-on en cas d'omission de la TVA import sur la déclaration de TVA ?
Lorsque le redevable est autorisé à déduire la taxe, le défaut de mention de la taxe exigible sur la déclaration entraîne une amende égale à 5 % de la somme déductible (article 1788 A, 4 du CGI). Les mesures de tolérance appliquées lors de l'entrée en vigueur de la réforme ne sont plus applicables depuis le 1er janvier 2023. La régularisation passe, selon les cas, par une déclaration rectificative ou par une régularisation sur une période postérieure.
Qu'est-ce qui change pour la TVA à l'importation au 1er janvier 2027 ?
L'ordonnance n° 2025-1247 du 17 décembre 2025 porte recodification de la taxe sur la valeur ajoutée dans le code des impositions sur les biens et services. Les articles du CGI cités dans cet article, dont les articles 293 A et 1695, sont abrogés à compter du 1er janvier 2027 dans ce cadre. Les références devront être mises à jour à cette date ; la présente analyse reflète le droit en vigueur au 13 septembre 2026.
Cet article a une vocation informative et ne constitue pas un conseil juridique. Pour une analyse adaptée à votre situation, consultez un professionnel du droit douanier et fiscal.